
Investir dans un bien locatif ancien nécessitant des travaux peut se transformer en véritable levier fiscal grâce au mécanisme du déficit foncier. Ce dispositif permet aux propriétaires bailleurs de déduire de leurs revenus fonciers, voire de leur revenu global, une partie des dépenses engagées pour réparer, entretenir ou améliorer leur logement locatif. Encore faut-il en maîtriser les règles, les plafonds et les conditions pour en tirer pleinement parti sans commettre d'erreur fiscale.
En résumé
- Le déficit foncier survient lorsque les charges déductibles (dont les travaux) dépassent les loyers perçus sur un bien loué nu.
- Il est imputable sur le revenu global dans la limite de 10 700 € par an, plafond porté à 21 400 € pour certains travaux de rénovation énergétique.
- L'excédent de déficit non utilisé se reporte sur les revenus fonciers des 10 années suivantes.
- Le propriétaire doit s'engager à louer le bien nu pendant au moins 3 ans après l'imputation, sous peine de remise en cause de l'avantage fiscal.
Déficit foncier : définition et charges déductibles
Qu'est-ce que le déficit foncier ?
Le déficit foncier désigne la situation dans laquelle les charges déductibles liées à un bien immobilier loué nu (non meublé) dépassent le montant des revenus fonciers encaissés au cours de l'année. Ce déficit résulte le plus souvent de travaux importants réalisés sur le logement, mais aussi d'autres charges comme les intérêts d'emprunt, la taxe foncière, les frais de gestion ou les primes d'assurance. Ce mécanisme, prévu par le Code général des impôts, constitue un outil de défiscalisation particulièrement adapté aux investisseurs qui achètent un bien ancien à rénover.
Quelles charges sont déductibles ?
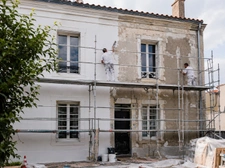
Seuls certains types de travaux ouvrent droit à la déduction fiscale. Sont concernés les travaux de réparation, d'entretien et d'amélioration du logement, c'est-à-dire ceux qui visent à maintenir ou remettre en état le bien sans en modifier la structure ou la consistance : rénovation de la toiture, remplacement d'une chaudière, ravalement de façade, mise aux normes électriques, isolation thermique, etc. En revanche, les travaux de construction, de reconstruction ou d'agrandissement sont exclus du dispositif, car ils sont considérés comme créant un nouvel actif immobilier plutôt que comme une simple remise en état de l'existant. Avant d'engager des travaux, il est donc essentiel de bien vérifier leur qualification fiscale.
Mécanisme d'imputation et plafonds du déficit foncier
Comment s'impute le déficit foncier ?
Lorsque les charges déductibles excèdent les revenus fonciers, le déficit qui en résulte est imputable sur le revenu global du foyer fiscal, dans la limite de 10 700 € par an. Cette imputation permet de réduire directement le revenu imposable, et donc l'impôt sur le revenu, au-delà de la seule catégorie des revenus fonciers. C'est l'un des rares mécanismes du droit fiscal français permettant de faire baisser son impôt global grâce à un investissement locatif.
Un plafond majoré pour la rénovation énergétique
Ce plafond peut être porté à 21 400 € par an lorsque le déficit résulte de travaux de rénovation énergétique permettant de faire sortir le logement du statut de passoire thermique, c'est-à-dire de passer d'une étiquette DPE E, F ou G à une étiquette A, B, C ou D. Ce dispositif temporaire, initialement prévu pour les dépenses payées entre le 1er janvier 2023 et le 31 décembre 2025, a été prorogé jusqu'au 31 décembre 2027, sous réserve d'un devis accepté à compter du 5 novembre 2022. Il s'agit donc d'une fenêtre d'opportunité à ne pas négliger pour les investisseurs qui envisagent une rénovation énergétique lourde.
Conditions à respecter pour bénéficier du déficit foncier
Un bien obligatoirement loué nu
Le mécanisme du déficit foncier ne s'applique qu'aux logements loués nus, c'est-à-dire non meublés, et relevant du régime réel d'imposition des revenus fonciers. Les locations meublées, soumises au régime des bénéfices industriels et commerciaux, ne sont pas éligibles à ce dispositif.
Un engagement de location de 3 ans
Pour conserver le bénéfice de l'imputation sur le revenu global, le propriétaire doit s'engager à maintenir le bien en location nue pendant au moins 3 ans à compter de l'année d'imputation du déficit. Toute interruption anticipée de cet engagement, sauf cas de force majeure reconnu (décès, invalidité, licenciement du contribuable), entraîne la remise en cause de l'avantage fiscal obtenu, avec réintégration du déficit dans le revenu imposable des années concernées.
Le report de l'excédent sur 10 ans
Si le déficit foncier dépasse le plafond de 10 700 € (ou 21 400 € selon le cas), la fraction excédentaire n'est pas perdue : elle peut être reportée et imputée sur les revenus fonciers des 10 années suivantes. Ce mécanisme de report permet de lisser l'avantage fiscal dans le temps, notamment lorsqu'un programme de travaux important est engagé sur plusieurs exercices.
Exemple chiffré de déficit foncier
Prenons le cas d'un propriétaire qui perçoit 8 000 € de loyers annuels sur un appartement loué nu et qui engage 15 000 € de travaux de réparation et d'amélioration au cours de l'année, auxquels s'ajoutent 3 000 € d'autres charges déductibles (taxe foncière, intérêts d'emprunt, frais de gestion). Le total des charges déductibles s'élève donc à 18 000 €, contre 8 000 € de revenus fonciers, soit un déficit de 10 000 €. Ce déficit étant inférieur au plafond de 10 700 €, il est intégralement imputable sur le revenu global du foyer fiscal la même année, ce qui réduit d'autant le revenu imposable et, selon la tranche marginale d'imposition, procure une économie d'impôt significative. Si les travaux avaient généré un déficit de 14 000 €, seuls 10 700 € auraient été imputés sur le revenu global, le solde de 3 300 € étant reporté sur les revenus fonciers des 10 années suivantes.
Les erreurs à éviter avec le déficit foncier
Mal qualifier les travaux
L'erreur la plus fréquente consiste à intégrer dans le calcul du déficit des travaux qui ne sont pas éligibles, notamment des travaux de construction, d'agrandissement ou de reconstruction assimilés à la création d'un nouvel élément de confort ou de surface. En cas de contrôle, l'administration fiscale peut requalifier ces dépenses et remettre en cause tout ou partie du déficit imputé. Il est donc recommandé de conserver précisément les factures et devis détaillant la nature des travaux réalisés.
Ne pas respecter l'engagement de location
Revendre le bien ou le transformer en résidence principale avant la fin de la période d'engagement de 3 ans expose le propriétaire à la réintégration du déficit imputé dans son revenu imposable, assortie le cas échéant d'intérêts de retard. Avant tout projet de vente ou de changement d'affectation, il est judicieux de solliciter une estimation immobilière gratuite et de faire le point avec un professionnel sur les conséquences fiscales d'une sortie anticipée du dispositif.
Déficit foncier et rénovation énergétique : une stratégie combinée
Dans un contexte où le diagnostic de performance énergétique (DPE) conditionne de plus en plus la mise en location d'un bien, coupler une stratégie de rénovation énergétique avec le mécanisme du déficit foncier prend tout son sens. Les logements classés G sont déjà interdits à la location depuis 2025, et les échéances suivantes concerneront progressivement les étiquettes F puis E dans les années à venir. Réaliser des travaux d'isolation, de changement de système de chauffage ou de ventilation permet donc à la fois de sécuriser la mise en location du bien sur le long terme et de bénéficier du plafond majoré de 21 400 € si ces travaux permettent de sortir le logement du statut de passoire thermique. Pour identifier les biens à fort potentiel de valorisation après travaux, il peut être utile de consulter nos annonces immobilières et de se faire accompagner dans son projet.
Conclusion
Le déficit foncier constitue un outil fiscal puissant pour les investisseurs qui acceptent d'engager des travaux de réparation, d'entretien ou d'amélioration sur un bien locatif loué nu. Bien utilisé, il permet de réduire son impôt sur le revenu tout en valorisant durablement son patrimoine immobilier, d'autant plus lorsque les travaux contribuent à améliorer la performance énergétique du logement. Compte tenu de la technicité du dispositif, des plafonds applicables et des conditions d'engagement à respecter, il est vivement conseillé de se faire accompagner par un conseiller immobilier Capifrance local pour sécuriser son projet d'investissement locatif de A à Z.
FAQ sur le déficit foncier
Le déficit foncier s'applique-t-il aux locations meublées ?
Non, le déficit foncier ne concerne que les biens loués nus, relevant de la catégorie des revenus fonciers et du régime réel d'imposition. Les locations meublées relèvent d'un régime fiscal distinct, celui des bénéfices industriels et commerciaux, qui ne permet pas de bénéficier de ce mécanisme d'imputation sur le revenu global.
Que se passe-t-il si je revends mon bien avant la fin des 3 ans d'engagement ?
En principe, la revente ou le changement d'affectation du bien avant la fin de la période d'engagement de location entraîne la remise en cause du déficit imputé sur le revenu global, sauf en cas de force majeure reconnu par l'administration comme le décès, l'invalidité ou le licenciement du contribuable ou de son conjoint.
Le plafond de 21 400 € est-il cumulable avec le plafond de 10 700 € ?
Non, il ne s'agit pas d'un cumul mais d'un plafond global rehaussé : les 10 700 € de droit commun peuvent être portés jusqu'à 21 400 € au total lorsque le déficit provient, au moins en partie, de travaux de rénovation énergétique éligibles permettant de sortir le logement du statut de passoire thermique.
Puis-je déduire les travaux d'agrandissement de mon logement locatif ?
Non, les travaux de construction, de reconstruction et d'agrandissement sont explicitement exclus des charges déductibles dans le cadre du déficit foncier. Seuls les travaux de réparation, d'entretien et d'amélioration, qui n'ajoutent pas de nouvelle surface ou de nouveaux éléments d'équipement de manière substantielle, sont pris en compte.
Sur combien d'années puis-je reporter un déficit foncier non utilisé ?
La fraction du déficit foncier qui dépasse le plafond annuel d'imputation sur le revenu global (10 700 € ou 21 400 €) n'est pas perdue : elle peut être reportée et imputée exclusivement sur les revenus fonciers des 10 années suivant celle de sa constatation.
Faut-il un accompagnement pour optimiser son déficit foncier ?
Compte tenu de la complexité des règles de qualification des travaux et des conditions d'engagement, un accompagnement personnalisé est fortement recommandé. Solliciter une estimation immobilière gratuite et échanger avec un professionnel permet de bâtir un projet d'investissement locatif cohérent, alliant optimisation fiscale et valorisation patrimoniale à long terme.
Auteur :
Frédéric Rémy - Directeur de la Performance commerciale
Professionnel du secteur de l'immobilier depuis plusieurs années au sein du réseau Capifrance, je souhaite partager avec vous des conseils essentiels pour vous aider à réussir votre projet immobilier avec nos conseillers.