Si votre acquéreur n'obtient pas son prêt malgré des démarches conformes au compromis, la condition suspensive n'est pas réalisée : la vente est annulée et il récupère son dépôt de garantie. Vous ne pouvez pas l'obliger à acheter, mais vous pouvez sécuriser votre vente à trois moments : avant le compromis (en vérifiant son financement), dans le compromis (en fixant des caractéristiques de prêt réalistes et des délais précis) et pendant le délai (en exigeant les justificatifs de demandes et de refus). Si l'acheteur n'a pas sollicité de prêt conforme ou a fait échouer le financement, la condition est réputée accomplie et vous pouvez conserver le dépôt de garantie ou réclamer la clause pénale.
En résumé
- La condition suspensive de prêt protège l'acheteur, mais elle encadre aussi ses obligations : demandes dans les délais, aux conditions prévues.
- Avec des taux moyens de 3,51 % sur 20 ans en novembre 2026 et des prévisions vers 4 %, un taux maximum trop bas dans le compromis fragilise la vente.
- Exigez une attestation de dépôt de demande, puis les refus écrits des banques.
- Prorogation du délai, nouvel acheteur en attente : prévoyez toujours un plan B.
Ce que dit la loi en cas de refus de prêt
La condition suspensive d'obtention de prêt
Lorsque l'acquéreur finance son achat par un crédit, le compromis est obligatoirement conclu sous condition suspensive d'obtention du prêt, pour une durée d'au moins un mois. Il précise le montant, la durée et le taux maximal du prêt recherché. Les règles sont résumées sur la fiche Service-Public.fr « Que devient la vente en cas de refus de prêt ? ».
Refus de bonne foi : la vente tombe
Si l'acheteur a sollicité au moins un prêt conforme aux caractéristiques prévues et justifie du refus, il est libéré et le dépôt de garantie lui est restitué.
Refus provoqué : la condition est réputée accomplie
Si l'acheteur n'a fait aucune demande, a demandé un montant supérieur ou une durée plus courte que prévu, ou a fourni un dossier incomplet volontairement, la condition est considérée comme réalisée par sa faute. Vous pouvez alors conserver le dépôt de garantie ou demander la clause pénale, souvent fixée à 10 % du prix, voire poursuivre la vente forcée. Pour connaître la valeur actuelle de votre bien avant une éventuelle remise en vente, demandez une estimation immobilière gratuite.
Que contient une clause de condition suspensive bien rédigée ?
Le montant maximal du prêt, sa durée maximale, le taux maximal hors assurance, le délai pour déposer les demandes, la date limite d'obtention de l'offre, l'obligation de justifier des démarches et les modalités de restitution ou de conservation du dépôt de garantie. Plus la clause est précise, plus il est facile de vérifier si l'acheteur a respecté ses obligations.
Sécuriser sa vente avant et pendant le compromis
Avant : vérifier le financement de l'acheteur
Document | Ce qu'il prouve |
|---|---|
Simulation bancaire ou attestation de courtier | Capacité d'emprunt étudiée par un professionnel |
Accord de principe | Dossier pré-validé par une banque |
Justificatif d'apport | Frais de notaire couverts, dossier plus solide |
Situation professionnelle | Stabilité des revenus (CDI hors période d'essai, ancienneté) |
Dans le compromis : des caractéristiques réalistes
Un taux maximal inférieur aux taux pratiqués permet à l'acheteur de se libérer facilement. En novembre 2026, le taux moyen atteint 3,51 % sur 20 ans et 3,59 % sur 25 ans : un taux maximal aligné sur le marché, voire légèrement au-dessus, protège la vente. Fixez aussi une date limite de dépôt des demandes (par exemple 15 jours) et une date d'obtention de l'offre (45 à 60 jours).
Un dépôt de garantie significatif
Un dépôt de 5 à 10 % du prix, versé chez le notaire, engage l'acheteur et finance l'éventuelle indemnisation.
Prévoir une date limite de dépôt des demandes
Le compromis peut imposer à l'acheteur de déposer ses demandes de prêt dans un délai précis, par exemple 10 ou 15 jours, et de vous en adresser la preuve. Cette clause vous permet de vérifier très tôt que la démarche est engagée et de réagir si ce n'est pas le cas, au lieu de découvrir le problème à l'expiration du délai.
Recueillir des offres de secours
Pendant le délai de financement, votre conseiller peut continuer à noter les marques d'intérêt d'autres acheteurs, sans signer avec eux. Si la vente tombe, il pourra les recontacter immédiatement et limiter le temps perdu.
Que faire quand le refus de prêt arrive
Demander les justificatifs
Exigez les lettres de refus des banques, avec le montant, la durée et le taux demandés. Votre notaire vérifie leur conformité au compromis.
Proposer une prorogation
Si le dossier est en cours de réexamen ou si un courtier peut trouver une autre banque, un avenant prolongeant le délai de quelques semaines peut sauver la vente.
Ajuster les conditions
Un prêt sur 25 ans au lieu de 20, une légère baisse de prix ou la prise en charge d'une partie des frais peuvent rendre le financement possible. Comparez avec le coût d'une nouvelle mise en vente.
Remettre rapidement le bien en vente
Si la vente tombe, votre conseiller recontacte les acheteurs qui avaient visité ou fait une offre. Plus la réaction est rapide, moins le bien perd en attractivité. Votre bien réapparaît alors parmi les biens immobiliers à vendre de votre secteur, avec un historique de visites utile pour la suite.
Mettre en concurrence avec un courtier
Un courtier peut présenter le dossier à plusieurs banques simultanément et trouver un établissement plus favorable au profil de l'acheteur. Proposer cette solution au moment du refus permet souvent de sauver la vente dans le délai prévu.
Pourquoi les refus de prêt augmentent fin 2026
Comprendre les raisons des refus permet de mieux les anticiper. Plusieurs facteurs se cumulent en cette fin d'année.
Des taux en hausse
Le taux moyen sur 20 ans est passé de 3,42 % en octobre à 3,51 % en novembre 2026, et plusieurs courtiers anticipent un passage vers 4 % début 2027. Un acheteur dont le dossier était tout juste finançable au moment de l'offre peut voir sa capacité d'emprunt diminuer de quelques milliers d'euros avant l'émission de l'offre de prêt. Un conseiller immobilier local vérifie la capacité d'emprunt de chaque acheteur avant de vous transmettre une offre.
La règle des 35 % d'endettement
Les banques appliquent une recommandation du Haut Conseil de stabilité financière : un taux d'effort maximal de 35 % des revenus, assurance comprise, et une durée de 25 ans au plus (27 ans dans certains cas de travaux ou de neuf). Un acheteur proche de ce seuil est vulnérable à la moindre hausse de taux ou à une assurance plus chère que prévu.
Le taux d'usure
Le taux d'usure est fixé à 5,40 % au quatrième trimestre 2026 pour les prêts à taux fixe de 20 ans et plus. Il s'applique au TAEG, qui inclut l'assurance et les frais : un emprunteur plus âgé ou présentant un risque de santé peut dépasser ce seuil, et la banque ne peut alors pas lui accorder le prêt.
Des profils plus fragiles
Contrats courts, revenus d'indépendant récents, apport faible ou découverts fréquents sur les relevés de compte : les banques sont plus sélectives lorsque leurs marges se réduisent. Un dossier qui serait passé il y a deux ans peut aujourd'hui être refusé.
Exemple : une vente sécurisée malgré un premier refus
Pour illustrer, voici un scénario fréquent, dont les montants sont indicatifs.
La situation de départ
Une maison est vendue 280 000 €. Le compromis prévoit un prêt de 260 000 € sur 20 ans à un taux maximal de 3,60 %, avec 45 jours pour obtenir l'offre. Trois semaines après la signature, la première banque refuse : le taux proposé est de 3,70 %, au-dessus du maximum prévu, et l'endettement dépasse légèrement 35 %.
Les solutions envisagées
Le conseiller organise un point avec l'acheteur et son courtier. Deux pistes sont étudiées : allonger la durée à 25 ans, ce qui réduit la mensualité, et réduire le montant emprunté grâce à une donation familiale de 10 000 €. Les deux parties signent un avenant prolongeant le délai d'obtention du prêt de trois semaines.
Le résultat
Une seconde banque accorde un prêt de 250 000 € sur 25 ans. La vente est signée avec un mois de retard, mais sans baisse de prix et sans remise en vente. Ce scénario montre l'intérêt de réagir vite, avec l'aide d'un professionnel, plutôt que de laisser le délai expirer.
Le mot de l'expert
« Un refus de prêt au bout de six semaines, c'est la situation la plus frustrante pour un vendeur : le bien a été retiré du marché, les autres acheteurs sont partis et il faut tout recommencer. La plupart de ces situations peuvent être évitées. Avant de transmettre une offre à un vendeur, nous vérifions systématiquement le plan de financement : apport, revenus, endettement, simulation bancaire récente. Dans le compromis, nous veillons à ce que le taux maximal soit cohérent avec le marché du moment, ce qui est particulièrement important quand les taux remontent comme en cette fin d'année. Et pendant le délai, nous restons en contact avec l'acheteur et son courtier pour anticiper un éventuel problème. Si un refus survient malgré tout, il faut réagir vite : vérifier qu'il est conforme, envisager une prorogation ou un ajustement, et recontacter immédiatement les acheteurs qui s'étaient manifestés. »
— Frédéric Rémy, Directeur de la Performance commerciale chez Capifrance
Conclusion
Un refus de prêt de bonne foi annule la vente, mais il se prévient largement : vérification du financement avant l'offre, clause de prêt réaliste, délais précis, dépôt de garantie et suivi des démarches. Si l'acheteur n'a pas joué le jeu, la loi vous permet d'être indemnisé.
Un conseiller Capifrance sélectionne des acquéreurs finançables et suit le dossier jusqu'à l'acte. Faites estimer votre bien avec une estimation immobilière gratuite, consultez les biens en vente dans votre secteur et contactez un conseiller près de chez vous. Vous connaissez un vendeur qui cherche un accompagnement sécurisé ? Devenez apporteur d'affaires Capifrance.
FAQ - Questions fréquentes
Puis-je garder le dépôt de garantie si l'acheteur n'a pas son prêt ?
Seulement s'il n'a pas respecté ses obligations (absence de demande, demande non conforme). En cas de refus de bonne foi, il doit lui être restitué.
Combien de banques l'acheteur doit-il solliciter ?
Le compromis peut fixer un nombre minimal de demandes ; à défaut, une seule demande conforme peut suffire selon la jurisprudence.
Puis-je signer avec un autre acheteur pendant le délai de prêt ?
Non, vous êtes engagé jusqu'à l'expiration du délai. Vous pouvez en revanche recueillir des offres de secours.
L'acheteur peut-il renoncer à la condition suspensive ?
Oui, s'il achète sans prêt : il doit alors porter une mention manuscrite dans le compromis.
Combien de temps l'acheteur a-t-il pour obtenir son prêt ?
Le délai est fixé dans le compromis, avec un minimum légal d'un mois. En pratique, il est souvent de 45 à 60 jours.
Le vendeur peut-il exiger un accord de principe avant de signer ?
Il peut le demander et en faire un critère de choix entre plusieurs offres. Un accord de principe ne garantit toutefois pas l'obtention du prêt définitif.
Que se passe-t-il si l'acheteur obtient un prêt à un taux supérieur au taux maximal ?
Il peut refuser cette offre et se prévaloir de la non-réalisation de la condition, ou l'accepter et poursuivre la vente. La décision lui appartient.
L'acheteur peut-il se rétracter après avoir obtenu son prêt ?
Non, une fois le délai de rétractation passé et les conditions suspensives réalisées, la vente doit être signée. S'il refuse, vous pouvez réclamer la clause pénale ou l'exécution forcée.
Le vendeur peut-il accepter un acheteur sans prêt ?
Oui, un achat comptant supprime le risque de refus de prêt. L'acheteur doit alors renoncer par une mention manuscrite à la condition suspensive, et le notaire vérifie l'origine des fonds.
Un refus de prêt fait-il perdre ses honoraires au conseiller ?
Les honoraires ne sont dus qu'à la signature de l'acte authentique. Si la vente n'aboutit pas, aucun honoraire n'est versé, ce qui incite le conseiller à sécuriser le financement dès l'offre.
Un acheteur peut-il demander un prêt plus élevé que prévu ?
S'il demande un montant supérieur à celui prévu au compromis et que ce prêt est refusé, il ne peut pas s'en prévaloir pour annuler la vente : la condition est réputée accomplie.
Auteur :
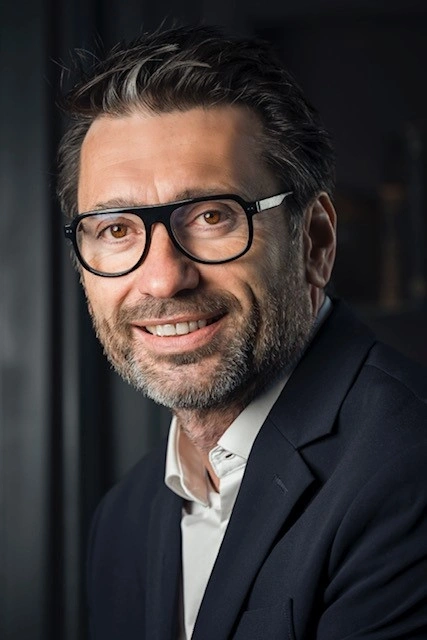
Frédéric Rémy - Directeur de la Performance commerciale
Professionnel du secteur de l'immobilier depuis plusieurs années au sein du réseau Capifrance, je souhaite partager avec vous des conseils essentiels pour vous aider à réussir votre projet immobilier avec nos conseillers.