Les taux de crédit immobilier repartent à la hausse en novembre 2026. Le taux le plus bas sur 10 ans gagne 0,24 point en un mois, les autres durées progressent de 0,08 à 0,10 point, et l'OAT 10 ans a franchi le seuil symbolique de 5 % le 21 octobre, une première depuis juillet 2002. Faut-il se précipiter pour sécuriser un financement ou le contexte laisse-t-il encore de la marge ?
Cet article détaille les taux de novembre 2026 par durée (taux le plus bas, taux moyen et barème du marché), explique les raisons de cette remontée, replace le mouvement dans l'historique depuis janvier 2025 et propose des scénarios ainsi que des conseils concrets pour acheteurs et vendeurs. Pour une analyse personnalisée, votre conseiller Capifrance vous accompagne.
En clair : les taux d'emprunt augmentent légèrement, ce qui réduit un peu la somme que vous pouvez emprunter pour acheter, et vous incite à fixer un prix de vente réaliste si vous vendez.
En résumé
- Les taux de novembre 2026 : taux le plus bas de 2,88 % (10 ans) à 3,35 % (25 ans) ; taux moyen de 3,20 % à 3,59 % ; barème du marché de 3,48 % à 3,98 %.
- La tendance : hausse des meilleurs taux (+0,08 à +0,24 point) et des taux moyens (+0,05 à +0,12 point) par rapport à octobre, tandis que le barème catalogue reste stable.
- Les facteurs à surveiller : OAT 10 ans au-dessus de 5 %, relèvement de la BCE en septembre (taux de dépôt à 2,50 %), inflation en zone euro, finances publiques et taux d'usure.
- Notre recommandation : faites actualiser votre simulation, constituez votre dossier sans attendre et mettez les banques en concurrence, idéalement avec l'aide d'un courtier ou de votre conseiller Capifrance.
Les taux immobiliers de novembre 2026 : les chiffres par durée d'emprunt
Le baromètre distingue trois familles de taux. Le taux le plus bas correspond aux meilleures offres obtenues par des profils solides, le taux moyen reflète la moyenne nationale observée et le taux au barème du marché correspond aux conditions catalogue des banques.
En clair : le taux le plus bas est celui des dossiers très solides (bon apport, revenus stables) ; la plupart des emprunteurs obtiennent plutôt le taux moyen ; le barème est le tarif « affiché en vitrine », que les bons dossiers paient rarement.
Durée | Taux le plus bas Novembre 2026 | Taux moyen Novembre 2026 | Taux au barème du marché Novembre 2026 |
|---|---|---|---|
10 ans | 2,88% | 3,20% | 3,48% |
15 ans | 3,00% | 3,28% | 3,71% |
20 ans | 3,20% | 3,51% | 3,84% |
25 ans | 3,35% | 3,59% | 3,98% |
Sur 10 ans : la plus forte hausse du mois
Le meilleur taux passe de 2,64 % en octobre à 2,88 % en novembre (+0,24 point) et le taux moyen de 3,08 % à 3,20 % (+0,12 point). C'est la durée la plus sensible : les banques réduisent d'abord les remises sur les prêts courts, qui sont les plus proches de l'OAT 10 ans. Le barème reste à 3,48 %.
En clair : pour un prêt de 10 ans, les banques ont réduit la remise accordée aux meilleurs dossiers : si vous visez cette durée, attendez-vous à une mensualité un peu plus élevée qu'en octobre.
Sur 15 ans : une progression contenue
Le meilleur taux gagne 0,08 point (3,00 % contre 2,92 % en octobre) et le taux moyen 0,05 point (3,28 % contre 3,23 %). Le barème est inchangé à 3,71 %.
En clair : la hausse est faible et son effet sur votre mensualité reste très limité.
Sur 20 ans : la durée de référence franchit 3,50 % en taux moyen
Le taux le plus bas passe de 3,10 % à 3,20 % (+0,10 point) et le taux moyen de 3,42 % à 3,51 % (+0,09 point). Pour un emprunt de 200 000 € sur 20 ans, la mensualité hors assurance passe d'environ 1 152 € à 1 161 € au taux moyen, soit environ 9 € de plus par mois. Le barème reste à 3,84 %.
En clair : pour 200 000 € empruntés, cela représente environ 108 € de plus par an.
Sur 25 ans : 3,35 % pour les meilleurs dossiers
Le meilleur taux passe de 3,25 % à 3,35 % (+0,10 point) et le taux moyen de 3,53 % à 3,59 % (+0,06 point). Le barème reste à 3,98 %.
En clair : c'est la durée qui donne les mensualités les plus basses, mais aussi le coût total du crédit le plus élevé, car vous payez des intérêts plus longtemps.
L'écart entre le taux le plus bas et le barème du marché se resserre : il va de 0,60 point sur 10 ans à 0,71 point sur 15 ans (0,64 point sur 20 ans et 0,63 point sur 25 ans), contre 0,73 à 0,84 point en octobre. Concrètement, les banques réduisent leurs remises commerciales plutôt que de modifier leur barème catalogue. Cette tendance reste à confirmer sur les prochaines semaines.
En clair : même si les barèmes affichés n'ont pas bougé, un bon dossier obtient aujourd'hui un taux moins avantageux qu'en octobre ; négocier et comparer les offres reste cependant payant, avec 0,60 à 0,71 point d'écart entre le meilleur taux et le barème.
Évolution des taux depuis 6 mois et 1 an
Comparés à mai 2026 et à novembre 2025, les meilleurs taux affichent la progression suivante.
Durée | Taux le plus bas Nov. 2026 | Mai 2026 (6 mois) | Nov. 2025 (1 an) | Variation 6 mois | Variation 1 an |
|---|---|---|---|---|---|
10 ans | 2,88% | 2,74% | 2,69% | +0,14 pt | +0,19 pt |
15 ans | 3,00% | 2,85% | 2,86% | +0,15 pt | +0,14 pt |
20 ans | 3,20% | 3,00% | 2,99% | +0,20 pt | +0,21 pt |
25 ans | 3,35% | 3,15% | 3,05% | +0,20 pt | +0,30 pt |
La hausse est progressive depuis le printemps : elle s'est amorcée après le relèvement de la BCE en juin, s'est interrompue en août et en septembre avec une légère détente, puis a repris en novembre. Sur un an, les durées longues sont les plus touchées (+0,21 point sur 20 ans, +0,30 point sur 25 ans). Le mouvement reste cependant modéré au regard des fortes variations de 2022-2023 : au plus haut de 2023, le taux moyen sur 20 ans dépassait 4 %. Les niveaux de janvier 2025 (3,31 % sur 20 ans, 3,40 % sur 25 ans) ne sont plus très éloignés.
En clair : emprunter sur 20 ans coûte aujourd'hui environ 20 € de plus par mois pour 200 000 € qu'en mai, et la hausse reste très loin de celle de 2022-2023.
Pourquoi les taux montent en novembre 2026 : l'analyse
L'OAT 10 ans passe le cap des 5 %
C'est le facteur déterminant. Le rendement de l'emprunt d'État français à 10 ans a atteint 5 % le 21 octobre 2026, pour la première fois depuis juillet 2002, puis est monté autour de 5,1 % le lendemain. Il se situait à environ 3,60 % début janvier et à environ 4,10 % à la mi-août. L'écart avec le taux allemand (Bund) dépasse 160 points de base, signe d'une prime de risque accrue sur la dette française. Les banques suivent l'OAT comme repère de leur coût de refinancement : sa hausse rapide les incite à relever leurs conditions de prêt.
Fait inhabituel, les taux de crédit à 20 ans restent aujourd'hui plus de un point sous l'OAT, alors qu'ils lui sont normalement supérieurs. Les banques ont donc rogné leurs marges pour continuer à prêter, ce qui ne peut pas durer indéfiniment : le rattrapage passe par la réduction des remises, que l'on observe sur les meilleurs taux de novembre.
En clair : l'OAT est le taux auquel l'État français emprunte. Quand il emprunte plus cher, les banques paient aussi plus cher l'argent qu'elles vous prêtent et finissent par répercuter cette hausse sur les particuliers, avec un temps de retard. Pour l'instant, elles absorbent une partie de la hausse, mais pas indéfiniment.
Une BCE qui a relevé ses taux en septembre
Après le relèvement de juin et la pause de juillet, la Banque centrale européenne a de nouveau relevé ses trois taux directeurs de 0,25 point le 10 septembre 2026 : le taux de dépôt est à 2,50 %, le taux de refinancement à 2,65 % et le taux de prêt marginal à 2,90 % depuis le 16 septembre. Le conseil des gouverneurs se réunit à nouveau le 29 octobre : une pause est largement anticipée, mais plusieurs économistes n'excluent pas une dernière hausse en décembre, selon les prévisions d'inflation. Les décisions de la BCE influencent le coût des ressources des banques et les taux courts, avec un effet plus indirect sur les prêts à taux fixe.
En clair : la BCE est la banque des banques : quand elle relève ses taux, l'argent coûte plus cher aux banques, qui prêtent à leur tour plus cher. Une pause le 29 octobre serait une bonne nouvelle, mais pas la garantie que les taux cessent de monter.
Inflation, énergie et tensions géopolitiques
L'inflation en zone euro est remontée à 3,3 % en août 2026 (2,9 % en juillet), portée par les prix de l'énergie dans un contexte de tensions au Moyen-Orient. Cette pression sur les prix nourrit les anticipations de taux plus élevés plus longtemps et justifie la prudence de la BCE.
En clair : quand les prix augmentent vite, les taux d'intérêt ont tendance à rester élevés plus longtemps, ce qui pèse sur le coût de votre crédit.
Finances publiques et budget 2027
Dette élevée, déficit proche de 5 % du PIB, discussions budgétaires pour 2027 et risque de dégradation de notation (l'agence Moody's maintient une perspective négative) pèsent sur la confiance des investisseurs. Quand le coût de financement de l'État grimpe, celui des banques suit, avec un décalage variable.
En clair : plus les investisseurs doutent de la solidité des comptes de l'État, plus celui-ci doit leur offrir de rendement, et ce coût finit par se retrouver dans le taux de votre prêt.
Taux d'usure et stratégie commerciale des banques
Le taux d'usure est fixé à 5,40 % au quatrième trimestre 2026 pour les prêts à taux fixe de 20 ans et plus. Il s'applique au TAEG, assurance et frais compris : un dossier avec une assurance coûteuse peut donc être bloqué avant même d'atteindre ce plafond. Côté banques, la préparation des objectifs de production 2027 (qui démarre dès novembre) devrait limiter la vitesse de la hausse, le crédit immobilier restant un produit d'appel pour conquérir de nouveaux clients.
En clair :le taux d'usure est le taux maximum légal : si le coût total de votre prêt (intérêts, assurance et frais) le dépasse, la banque ne peut pas vous accorder le crédit. D'où l'intérêt de comparer aussi le prix de l'assurance. Par ailleurs, les banques ont intérêt à continuer de prêter, ce qui limite la hausse.
Évolution mensuelle des meilleurs taux de janvier 2025 à novembre 2026
Le tableau ci-dessous reprend les meilleurs taux observés mois par mois, complété de novembre 2026.
Mois | 10 ans | 15 ans | 20 ans | 25 ans |
|---|---|---|---|---|
Janv. 2025 | 3,00% | 3,25% | 3,31% | 3,40% |
Févr. 2025 | 2,99% | 3,16% | 3,24% | 3,32% |
Mars 2025 | 2,80% | 2,90% | 2,89% | 2,99% |
Avr. 2025 | 2,65% | 2,75% | 2,89% | 2,99% |
Mai 2025 | 2,79% | 2,85% | 2,90% | 3,00% |
Juin 2025 | 2,74% | 2,85% | 2,95% | 3,05% |
Juil. 2025 | 2,90% | 2,85% | 2,95% | 3,05% |
Août 2025 | 2,73% | 2,81% | 2,92% | 3,05% |
Sept. 2025 | 2,79% | 2,85% | 2,94% | 3,06% |
Oct. 2025 | 2,69% | 2,86% | 2,99% | 3,05% |
Nov. 2025 | 2,69% | 2,86% | 2,99% | 3,05% |
Déc. 2025 | 2,70% | 2,85% | 2,99% | 3,10% |
Janv. 2026 | 2,64% | 2,92% | 3,00% | 3,10% |
Févr. 2026 | 2,64% | 2,92% | 3,00% | 3,10% |
Mars 2026 | 2,78% | 2,95% | 2,95% | 3,10% |
Avr. 2026 | 2,70% | 2,95% | 3,00% | 3,15% |
Mai 2026 | 2,74% | 2,85% | 3,00% | 3,15% |
Juin 2026 | 2,82% | 3,00% | 3,05% | 3,20% |
Juil. 2026 | 2,90% | 3,00% | 3,15% | 3,25% |
Août 2026 | 2,82% | 3,00% | 3,10% | 3,20% |
Sept. 2026 | 2,75% | 2,99% | 3,10% | 3,20% |
Oct. 2026 | 2,64% | 2,92% | 3,10% | 3,25% |
Nov. 2026 | 2,88% | 3,00% | 3,20% | 3,35% |
Graphique d'évolution des meilleurs taux d'emprunt immobilier en France (de janvier 2025 à novembre 2026)
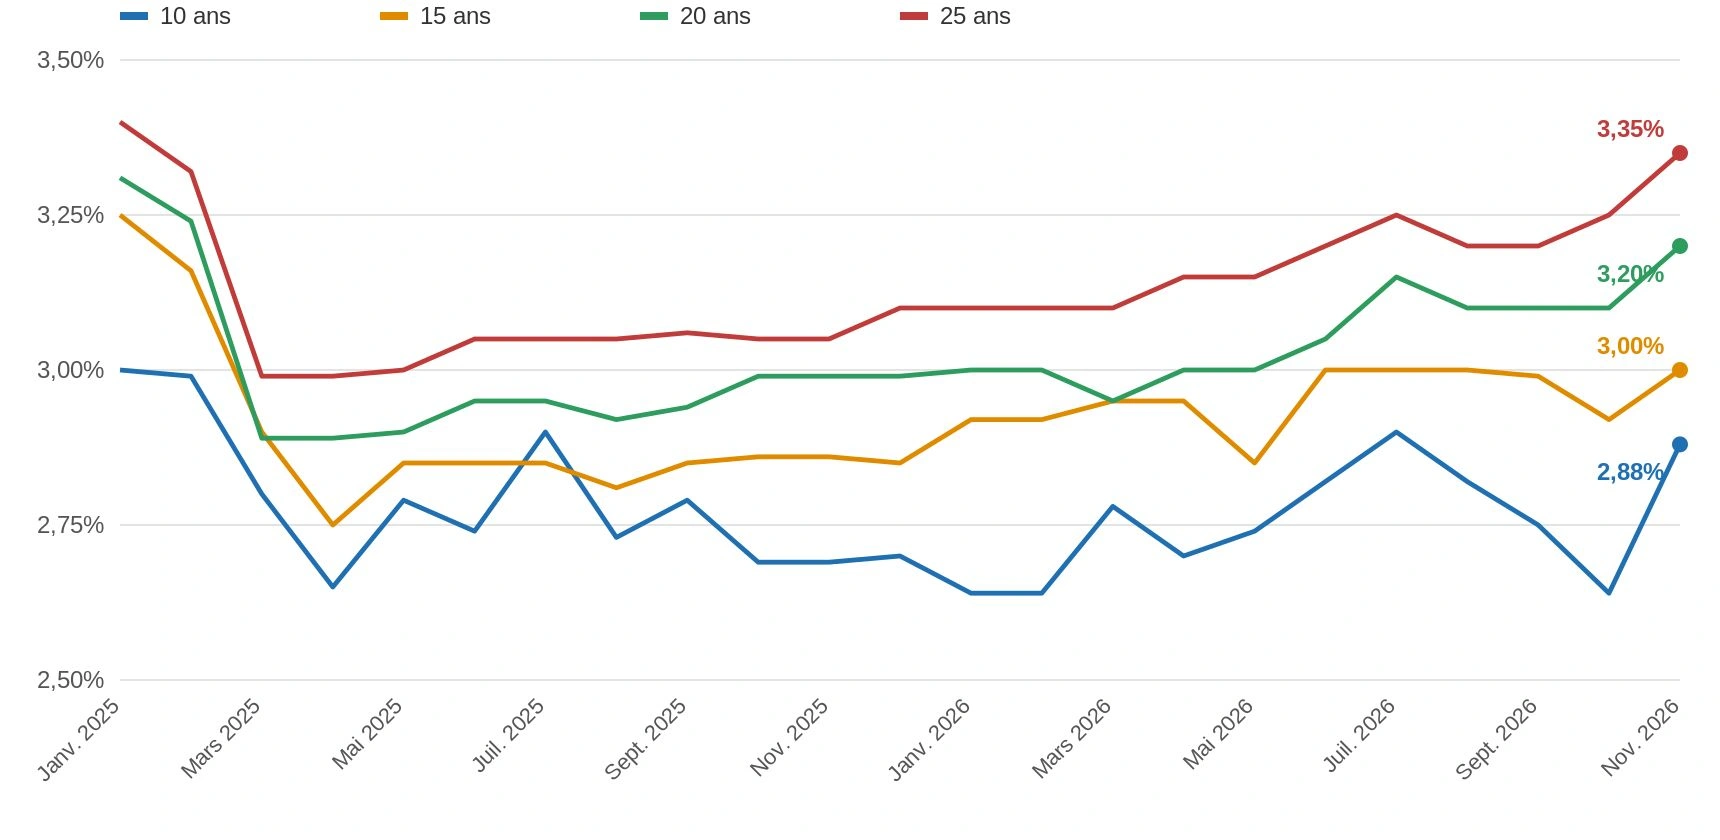
Meilleurs taux observés par durée. Sources : Cafpi, Observatoire Crédit Logement et Banque de France pour les repères historiques.
Le graphique confirme que le relief de la courbe est resté mesuré depuis janvier 2025 : les taux oscillent dans une fourchette de 0,50 point au plus pour chaque durée. Le rebond de novembre est surtout visible sur 10 ans, où le taux se rapproche à deux centièmes de point du plus haut de juillet 2026 (2,90 %).
En clair : les taux n'ont pas flambé, mais la tendance est repartie à la hausse après un été plutôt calme.
Prévisions : trois scénarios pour la fin 2026 et le début 2027
Les professionnels du crédit s'accordent sur le sens de l'évolution, moins sur son ampleur. Selon le courtier Vousfinancer, les taux moyens pourraient approcher 4 % sur 20 ans fin 2026 (sur sa propre série, qui affiche 3,70 % aujourd'hui) et 4,50 % en mars 2027 ; l'économiste d'Allianz Trade cité par l'AFP évoque « des taux à plus de 4 % d'ici le premier trimestre 2027 ». Ces chiffres reposent sur d'autres méthodes de calcul que notre baromètre et ne sont pas directement comparables. Voici nos trois scénarios, sur la base des taux du baromètre Capifrance.
Scénario optimiste : détente obligataire
L'OAT 10 ans reflue sous 4,5 %, la BCE reste en pause et les banques maintiennent leurs remises. Le taux le plus bas sur 20 ans reste entre 3,10 % et 3,25 % et le taux moyen entre 3,40 % et 3,55 % jusqu'à la fin de l'année.
En clair : les taux restent à peu près stables, ce qui profite aux acheteurs.
Scénario réaliste : hausse graduelle
L'OAT se stabilise autour de 5 %, la BCE fait une pause ou un dernier ajustement en décembre. Le taux le plus bas sur 20 ans atteint 3,30 % à 3,50 % et le taux moyen 3,60 % à 3,80 % fin 2026, avec un relèvement progressif du barème catalogue à partir de décembre ou janvier. Ce scénario révise la fourchette de 3,2 % à 3,5 % que nous évoquions en septembre pour le taux moyen sur 20 ans, déjà dépassée en novembre.
En clair : les taux continuent de monter doucement : vous avez intérêt à ne pas attendre trop longtemps si votre projet est prêt.
Scénario pessimiste : tension sur la dette et resserrement monétaire
L'OAT s'installe durablement au-dessus de 5,25 %, la BCE relève de nouveau ses taux. Le taux moyen sur 20 ans approche 3,90 % à 4 % et les meilleurs taux dépassent 3,60 %, avec un risque accru de dossiers bloqués par le taux d'usure.
En clair : emprunter deviendrait nettement plus cher et certains dossiers pourraient être refusés, même solides.
Ces projections sont indicatives. Elles dépendent de facteurs de marché imprévisibles et ne constituent pas un engagement.
Ce que change la hausse pour votre budget
Avec une mensualité de 1 250 € sur 20 ans (hors assurance), la capacité d'emprunt passe d'environ 217 000 € au taux moyen d'octobre (3,42 %) à environ 215 300 € au taux moyen de novembre (3,51 %), soit environ 1 700 € de moins. Si les taux gagnent encore 0,25 point, elle tombe à environ 210 600 €, soit près de 4 700 € de moins qu'en octobre. L'effet sur la mensualité est modeste, mais il s'additionne mois après mois au rythme de hausse.
En clair : avec les taux de novembre, vous pouvez emprunter environ 1 700 € de moins qu'en octobre pour la même mensualité, soit un bien un peu moins cher ou un apport un peu plus élevé. Si la hausse se poursuit, l'écart se creuse.
Pour un investisseur, l'effet est plus visible sur le cash-flow. Exemple : achat de 250 000 €, apport de 50 000 €, prêt de 200 000 € sur 20 ans au taux moyen de 3,51 % (mensualité d'environ 1 161 €), loyer de 1 100 € et charges de 250 € : le cash-flow brut est de -61 € par mois et le cash-flow net de -311 €. Avec un loyer de 1 400 €, le cash-flow brut devient positif de 239 € par mois. Le niveau du loyer et l'apport pèsent donc plus lourd que quelques centièmes de point de taux.
En clair :pour un investissement locatif, le montant du loyer et de l'apport compte davantage que de petites variations de taux ; faites donc vos calculs avant de vous engager.
Nos conseils aux acquéreurs
- Faites actualiser votre simulation : vérifiez que le bien visé reste dans votre budget avec les taux de novembre, assurance incluse.
- Surveillez le TAEG et le taux d'usure : comparez toujours le TAEG, et anticipez la délégation d'assurance (loi Lemoine), qui peut faire la différence pour rester sous le plafond.
- Soignez votre dossier : apport, stabilité des revenus, taux d'endettement sous 35 %, absence d'incident bancaire. Les meilleurs profils continuent d'obtenir des conditions nettement plus favorables que le taux moyen.
- Mettez les banques en concurrence : un courtier ou votre conseiller Capifrance peut négocier plusieurs offres et sécuriser un taux avant une éventuelle nouvelle hausse. L'offre de prêt reste valable au moins 30 jours : c'est un moyen de figer le taux le temps de la finalisation de l'achat.
- Étudiez le PTZ : le prêt à taux zéro reste un levier pour les primo-accédants éligibles, et le projet de loi de finances 2027 évoque de nouvelles évolutions.
Nos conseils aux propriétaires vendeurs
La hausse des taux réduit la capacité d'emprunt des acheteurs : un bien trop cher par rapport au marché aura plus de mal à trouver preneur. Fixez un prix cohérent dès la mise en vente en faisant estimer votre bien immobilier par un conseiller Capifrance, qui connaît les prix réels de votre secteur. Pour une vente suivie d'un achat, anticipez le financement de votre prochain bien avec un prêt relais ou une vente sécurisée, sans attendre une éventuelle nouvelle hausse. Vos acheteurs ont aussi besoin d'un dossier de financement solide : privilégiez les candidats ayant déjà obtenu un accord de principe. Découvrez également les annonces immobilières pour situer votre bien sur le marché local, ou trouvez un conseiller immobilier local près de chez vous.
En clair : si vous vendez, vos acheteurs peuvent emprunter un peu moins qu'avant : un bien affiché au bon prix se vendra plus vite qu'un bien surévalué.
Conclusion
- En novembre 2026, le taux le plus bas va de 2,88 % (10 ans) à 3,35 % (25 ans), le taux moyen de 3,20 % à 3,59 % et le barème de 3,48 % à 3,98 %.
- La hausse du mois (+0,08 à +0,24 point sur les meilleurs taux) suit celle de l'OAT 10 ans, passée au-dessus de 5 %.
- La BCE (taux de dépôt à 2,50 %), l'inflation et les finances publiques restent les facteurs à suivre, avec une réunion de la BCE le 29 octobre.
- Notre scénario réaliste table sur une hausse graduelle jusqu'à la fin de l'année, sans retour aux niveaux de 2023.
- Actualisez votre simulation, optimisez votre dossier et contactez un conseiller Capifrance pour être accompagné, avec la possibilité d'être mis en relation avec un courtier.
Les taux présentés dans cet article sont indicatifs ; consultez votre banque ou votre conseiller pour une offre personnalisée. Un crédit vous engage et doit être remboursé : vérifiez vos capacités de remboursement avant de vous engager.
FAQ
Quel est le taux moyen d'un crédit immobilier en novembre 2026 ?
Le taux moyen est de 3,20 % sur 10 ans, 3,28 % sur 15 ans, 3,51 % sur 20 ans et 3,59 % sur 25 ans. Le taux le plus bas va de 2,88 % à 3,35 %, et le barème du marché de 3,48 % à 3,98 %.
Pourquoi les taux immobiliers augmentent-ils en novembre 2026 ?
Principalement parce que l'OAT 10 ans a franchi 5 % le 21 octobre, une première depuis 2002, ce qui renchérit le refinancement des banques. S'y ajoutent le relèvement des taux de la BCE en septembre, l'inflation en zone euro et les inquiétudes sur les finances publiques.
Les taux vont-ils encore monter d'ici la fin de l'année ?
Une hausse graduelle est le scénario le plus probable, car les banques rognent encore leurs marges. Son ampleur dépendra de l'OAT et de la BCE. Certains courtiers évoquent des taux moyens proches de 4 % sur 20 ans fin 2026, selon leur propre mesure.
Faut-il emprunter maintenant ou attendre ?
Attendre une baisse rapide paraît peu probable dans le contexte actuel. Si votre projet est mûr, sécuriser votre financement en mettant les banques en concurrence est généralement prudent. Chaque situation est différente : votre conseiller Capifrance peut vous aider à décider.
Le taux d'usure peut-il bloquer mon dossier ?
Oui. Le plafond de 5,40 % (pour les prêts à taux fixe de 20 ans et plus au quatrième trimestre 2026) s'applique au TAEG, assurance et frais inclus. Une assurance emprunteur coûteuse peut faire dépasser le plafond : comparez les offres et déléguez votre assurance si nécessaire.
La hausse concerne-t-elle toutes les durées de la même façon ?
Non. Sur les meilleurs taux, la hausse de novembre est de +0,24 point sur 10 ans, +0,08 point sur 15 ans et +0,10 point sur 20 et 25 ans. Le barème catalogue reste stable sur toutes les durées.
Sources :Banque centrale européenne, décisions de politique monétaire du 10 septembre 2026, Actualité - Les taux de crédit immobilier en octobre 2026 : tendances et prévision.