Combien coûte aujourd'hui un crédit immobilier sur 10, 15, 20 ou 25 ans ? Cet article présente les taux de crédit immobilier d'octobre 2026, leur évolution récente et les facteurs qui les expliquent. Il propose également trois scénarios de prévisions pour les prochains mois, ainsi que des conseils pour les acquéreurs et pour les propriétaires vendeurs. Pour une analyse personnalisée de votre projet, les conseillers immobiliers Capifrance vous accompagnent partout en France et peuvent vous mettre en relation avec des courtiers immobiliers partenaires afin de négocier les meilleures conditions d'emprunt.
Informations à jour au dernier trimestre 2026.
En résumé
Les taux d'octobre 2026. Le taux le plus bas s'échelonne de 2,64 % (10 ans) à 3,25 % (25 ans), le taux moyen de 3,08 % à 3,53 %, et le taux au barème du marché reste stable depuis plusieurs mois, entre 3,48 % et 3,98 % selon la durée.
La tendance. Les meilleurs taux se détendent légèrement sur les durées courtes, tandis que les taux moyens poursuivent leur progression sur les durées longues, dans le prolongement de la tendance observée depuis le printemps.
Les facteurs à surveiller. La politique monétaire de la BCE, la tension persistante sur l'OAT française à 10 ans, le contexte budgétaire national pour 2027, l'évolution de l'inflation et les effets du PTZ 2026 sur la capacité d'achat des primo-accédants.
Notre recommandation. Les acquéreurs sérieux ont intérêt à se positionner sans attendre une hypothétique baisse des taux, et les propriétaires vendeurs à se lancer sereinement, idéalement accompagnés par un conseiller immobilier Capifrance local.
Les taux immobiliers d'octobre 2026 : les chiffres par durée d'emprunt
Chaque mois, le marché du crédit immobilier français peut être lu à travers trois familles de taux : le taux le plus bas, réservé aux dossiers les plus solides et aux profils les mieux négociés ; le taux moyen, qui reflète la pratique constatée sur l'ensemble des établissements bancaires et courtiers du marché ; et le taux au barème du marché, qui correspond aux grilles catalogue affichées par les banques avant toute négociation individuelle. Voici la photographie de ces trois indicateurs pour le mois d'octobre 2026, par durée d'emprunt.
| Durée | Taux le plus bas | Taux moyen | Taux barème du marché |
|---|---|---|---|
| 10 ans | 2,64 % | 3,08 % | 3,48 % |
| 15 ans | 2,92 % | 3,23 % | 3,71 % |
| 20 ans | 3,10 % | 3,42 % | 3,84 % |
| 25 ans | 3,25 % | 3,53 % | 3,98 % |
Ces données sont établies à partir d'un panel national de banques, de réseaux mutualistes et de courtiers, en cohérence avec les repères publiés par l'Observatoire Crédit Logement/CSA et la Banque de France.
Le taux sur 10 ans : un repli net des meilleurs profils
Avec un taux le plus bas à 2,64 % (contre 2,75 % en septembre), le crédit sur 10 ans confirme sa place de durée la moins coûteuse en intérêts cumulés. Le taux moyen, lui, reste stable à 3,08 %, ce qui traduit un écart croissant entre les meilleurs dossiers et la moyenne du marché. Cette durée reste réservée à un public particulier : ménages disposant d'un apport important, investisseurs cherchant à limiter le coût global d'une opération, ou emprunteurs en fin de carrière.
Le taux sur 15 ans : une légère détente des meilleurs taux, une pression sur la moyenne
Le taux le plus bas sur 15 ans s'établit à 2,92 % en octobre 2026, en léger repli par rapport à septembre (2,99 %). Le taux moyen progresse en revanche à 3,23 %, contre 3,17 % le mois précédent. Cette durée continue d'intéresser les ménages à deux revenus stables disposant d'un apport de l'ordre de 10 à 15 % du montant de l'opération.
Le taux sur 20 ans : la durée de référence, sous tension sur la moyenne
Le taux le plus bas sur 20 ans se maintient à 3,10 %, stable par rapport à septembre. Le taux moyen poursuit en revanche sa progression, à 3,42 % contre 3,34 % le mois précédent, soit une hausse de 0,08 point en un mois. Cette durée demeure la plus souscrite en France et reste la référence utilisée par la plupart des observatoires pour comparer les évolutions mensuelles du marché.
Le taux sur 25 ans : la durée la plus exposée à la hausse
Le taux le plus bas sur 25 ans atteint 3,25 % en octobre 2026, contre 3,20 % en septembre. Le taux moyen progresse plus nettement encore, à 3,53 % contre 3,43 % le mois précédent, soit +0,10 point en un mois. Cette durée, largement banalisée depuis l'allongement structurel des plans de financement observé depuis 2023-2024, reste néanmoins le principal levier des primo-accédants pour maximiser leur capacité d'emprunt.
Sur l'ensemble des durées, l'écart entre le taux le plus bas et le taux au barème du marché reste significatif : il varie de 0,73 point sur 25 ans à 0,84 point sur 10 ans. Cet écart illustre l'importance de la qualité du dossier et du recours à un courtier ou à un conseiller immobilier pour accéder aux meilleures conditions plutôt qu'au taux catalogue.
Évolution des taux de crédit immobilier depuis 6 mois et 1 an
Pour bien comprendre le niveau actuel des taux, il est utile de le replacer dans une perspective de moyen terme. Le tableau ci-dessous compare le taux le plus bas d'octobre 2026 à celui observé six mois plus tôt (avril 2026) et un an plus tôt (octobre 2025).
| Durée | Oct. 2026 | Avril 2026 (-6 mois) | Oct. 2025 (-1 an) |
|---|---|---|---|
| 10 ans | 2,64 % | 2,70 % | 2,69 % |
| 15 ans | 2,92 % | 2,95 % | 2,86 % |
| 20 ans | 3,10 % | 3,00 % | 2,99 % |
| 25 ans | 3,25 % | 3,15 % | 3,05 % |
Sur les six derniers mois comme sur un an, le constat est cohérent avec celui des mois précédents : quasi-stabilité, voire légère détente, sur les durées courtes (10 et 15 ans), et poursuite de la remontée sur les durées longues (20 et 25 ans), qui ont gagné entre 0,10 et 0,20 point selon la période de comparaison. Cette dynamique reflète la sensibilité plus forte des durées longues aux mouvements de l'OAT française à 10 ans, référence de tarification privilégiée par les banques sur ces segments.
Les facteurs d'évolution à surveiller
Plusieurs moteurs continuent d'expliquer les mouvements observés sur le marché du crédit immobilier :
La politique monétaire de la Banque centrale européenne (BCE). Après la hausse de juin 2026 et la pause confirmée en juillet, les décisions prises lors des réunions de rentrée de la BCE continuent d'être scrutées de près par les banques commerciales, qui répercutent ces orientations sur leurs barèmes de crédit avec un décalage de quelques semaines à quelques mois.
Le rendement des OAT (Obligations Assimilables du Trésor) à 10 ans. Référence de long terme pour la tarification des crédits sur 20 et 25 ans, l'OAT française reste sous surveillance après avoir dépassé les 4 % au cours de l'été. Son niveau continue de peser sur les taux moyens constatés sur les durées longues.
Le contexte des finances publiques françaises. La trajectoire budgétaire du pays pour 2027 et la perception du risque souverain par les agences de notation restent des éléments déterminants pour l'évolution des taux obligataires, et donc des taux de crédit immobilier.
L'inflation. Sa trajectoire reste l'un des paramètres les plus surveillés par la BCE pour orienter sa politique monétaire des prochains mois.
Le PTZ 2026. Le Prêt à Taux Zéro réformé continue d'améliorer la capacité d'achat des primo-accédants en réduisant le montant à financer par un crédit classique, sans modifier directement le niveau des taux de marché.
La stratégie commerciale des banques. Le maintien du barème catalogue à un niveau stable depuis plusieurs mois, alors que les taux les plus bas et les taux moyens évoluent, illustre la diversité des stratégies commerciales selon les établissements.
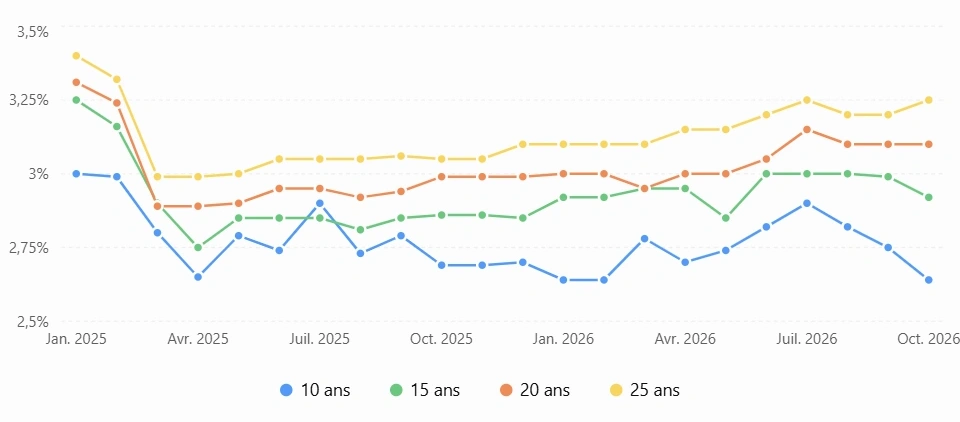
Prévisions : quelles tendances pour les meilleurs taux immobiliers dans les prochains mois ?
Sur la base des tendances observées ces derniers mois, trois scénarios raisonnables se dessinent pour la fin de l'année 2026 et le début de 2027.
Mois | 10 ans | 15 ans | 20 ans | 25 ans |
|---|---|---|---|---|
Janv. 2025 | 3,00% | 3,25% | 3,31% | 3,40% |
Févr. 2025 | 2,99% | 3,16% | 3,24% | 3,32% |
Mars 2025 | 2,80% | 2,90% | 2,89% | 2,99% |
Avr. 2025 | 2,65% | 2,75% | 2,89% | 2,99% |
Mai 2025 | 2,79% | 2,85% | 2,90% | 3,00% |
Juin 2025 | 2,74% | 2,85% | 2,95% | 3,05% |
Juil. 2025 | 2,90% | 2,85% | 2,95% | 3,05% |
Août 2025 | 2,73% | 2,81% | 2,92% | 3,05% |
Sept. 2025 | 2,79% | 2,85% | 2,94% | 3,06% |
Oct. 2025 | 2,69% | 2,86% | 2,99% | 3,05% |
Nov. 2025 | 2,69% | 2,86% | 2,99% | 3,05% |
Déc. 2025 | 2,70% | 2,85% | 2,99% | 3,10% |
Janv. 2026 | 2,64% | 2,92% | 3,00% | 3,10% |
Févr. 2026 | 2,64% | 2,92% | 3,00% | 3,10% |
Mars 2026 | 2,78% | 2,95% | 2,95% | 3,10% |
Avr. 2026 | 2,70% | 2,95% | 3,00% | 3,15% |
Mai 2026 | 2,74% | 2,85% | 3,00% | 3,15% |
Juin 2026 | 2,82% | 3,00% | 3,05% | 3,20% |
Juil. 2026 | 2,90% | 3,00% | 3,15% | 3,25% |
Août 2026 | 2,82% | 3,00% | 3,10% | 3,20% |
Sept. 2026 | 2,75% | 2,99% | 3,10% | 3,20% |
Octobre 2026 | 2,64% | 2,92% | 3,10% | 3,25% |
Scénario optimiste : une stabilisation puis une détente progressive
Si l'inflation poursuit son reflux vers l'objectif de 2 % et si le budget 2027 est perçu comme crédible par les marchés, l'OAT française pourrait refluer sous le seuil des 3,5 %, permettant une stabilisation puis une légère détente des taux moyens sur les durées longues d'ici le printemps 2027.
Scénario réaliste ou prudent : une poursuite de l'écart entre taux courts et taux longs
C'est le scénario le plus probable au regard des informations disponibles à ce jour : une BCE qui prolonge sa pause monétaire, des OAT qui restent dans une fourchette élevée, et une poursuite de la dynamique observée depuis plusieurs mois entre des taux courts globalement stables et des taux longs sous légère pression haussière.
Scénario pessimiste : une nouvelle tension liée au risque budgétaire
Si la situation budgétaire française continue de susciter la défiance des marchés, ou en cas de nouvelles tensions géopolitiques ravivant l'inflation, l'OAT pourrait poursuivre sa hausse et entraîner une nouvelle tension du taux au barème du marché, en particulier sur les durées de 20 et 25 ans.
Dans les trois cas, la recommandation reste la même : ne pas fonder sa décision d'achat sur une spéculation autour de l'évolution future des taux, mais sécuriser son financement dès que le projet est mûr, quitte à renégocier ultérieurement si les taux venaient à baisser significativement.
Nos conseils aux acquéreurs : faut-il se lancer maintenant ?
Avec un taux moyen sur 20 ans à 3,42 % et un taux le plus bas à 3,10 %, les conditions de financement d'octobre 2026 restent nettement plus favorables que celles observées lors du pic de 2023.
Des meilleurs taux qui se détendent sur les durées courtes. Le repli du taux le plus bas sur 10 et 15 ans montre qu'un dossier bien préparé continue d'obtenir des conditions attractives, même dans un contexte de taux moyens orientés à la hausse.
Un écart croissant entre taux le plus bas et taux moyen. Cet écart souligne plus que jamais l'intérêt de la mise en concurrence des établissements bancaires et de l'accompagnement par un professionnel.
Des dispositifs d'aide renforcés pour les primo-accédants. La réforme du PTZ 2026 continue d'améliorer concrètement la capacité d'achat de nombreux ménages.
Concrètement, il est recommandé aux acquéreurs de préparer un dossier solide (apport personnel, stabilité des revenus, taux d'endettement maîtrisé), de comparer plusieurs offres bancaires, et de solliciter l'accompagnement d'un professionnel pour optimiser le montage financier. Les conseillers immobiliers Capifrance peuvent vous accompagner dans la définition de votre projet d'achat et vous mettre en relation avec des courtiers immobiliers partenaires.
Nos conseils aux propriétaires vendeurs : un contexte qui reste porteur
Si vous envisagez de vendre votre bien, notamment pour financer un nouveau projet immobilier, le contexte d'octobre 2026 doit plutôt vous rassurer. Les taux de crédit immobilier, bien qu'en légère hausse sur les taux moyens des durées longues, restent contenus et permettent à une large partie des acquéreurs potentiels de continuer à emprunter dans des conditions raisonnables.
C'est précisément le rôle d'un conseiller immobilier Capifrance local : il vous aide à préparer votre projet de vente dans les meilleures conditions, vous propose une estimation immobilière professionnelle et approfondie de votre bien, puis vous accompagne dans la définition de la stratégie de commercialisation la plus adaptée à votre bien et au contexte actuel du marché.
Conclusion
En octobre 2026, le taux le plus bas s'établit entre 2,64 % (10 ans) et 3,25 % (25 ans), et le taux moyen entre 3,08 % et 3,53 % selon la durée, tandis que le taux au barème du marché reste stable depuis plusieurs mois, entre 3,48 % et 3,98 %.
La tendance du mois est celle d'une légère détente des meilleurs taux sur les durées courtes, associée à une poursuite de la hausse des taux moyens sur les durées longues.
Les taux restent influencés par la politique de la BCE, le rendement des OAT françaises, la situation des finances publiques, l'inflation et les dispositifs publics comme le PTZ 2026.
Trois scénarios sont envisageables pour les prochains mois : une stabilisation puis une détente progressive, une poursuite de l'écart actuel entre taux courts et taux longs (le plus probable), ou une nouvelle tension liée au risque budgétaire.
Il est conseillé aux acquéreurs sérieux de se positionner sans attendre, et aux propriétaires vendeurs de se lancer sereinement, idéalement accompagnés par un conseiller immobilier Capifrance local.
FAQ — Vos questions sur les taux de crédit immobilier d'octobre 2026
Quel est le taux moyen d'un crédit immobilier sur 20 ans en octobre 2026 ?
Le taux moyen sur 20 ans s'établit à 3,42 % en octobre 2026, avec un taux le plus bas à 3,10 % pour les meilleurs profils et un taux au barème du marché à 3,84 % pour les offres catalogue non négociées.
Les taux immobiliers ont-ils augmenté ou baissé par rapport à septembre 2026 ?
Le mouvement est contrasté : les meilleurs taux se sont détendus sur les durées courtes (10 et 15 ans), tandis que les taux moyens ont progressé sur l'ensemble des durées, plus nettement sur 20 et 25 ans. Le barème catalogue des banques reste inchangé.
Faut-il acheter maintenant ou attendre une éventuelle baisse des taux ?
Le scénario le plus probable à court terme est celui d'une poursuite de la dynamique actuelle plutôt que d'une baisse rapide. Pour un projet mûr, sécuriser son financement dès maintenant, quitte à envisager une renégociation ultérieure, reste l'approche recommandée par la plupart des professionnels.
Comment obtenir le meilleur taux immobilier possible en octobre 2026 ?
L'accès au taux le plus bas dépend d'un apport personnel conséquent, de revenus stables, d'un taux d'endettement maîtrisé et d'un dossier bien préparé. La mise en concurrence de plusieurs établissements, éventuellement via un courtier, permet de réduire l'écart avec le taux au barème du marché.
Auteur :
Frédéric Rémy - Directeur de la Performance commerciale
Professionnel du secteur de l'immobilier depuis plusieurs années au sein du réseau Capifrance, je souhaite partager avec vous des conseils essentiels pour vous aider à réussir votre projet immobilier avec nos conseillers.